Domain kassenwelt.de kaufen?
Wir ziehen mit dem Projekt
kassenwelt.de um.
Sind Sie am Kauf der Domain
kassenwelt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kassenwelt.de kaufen?
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **


Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
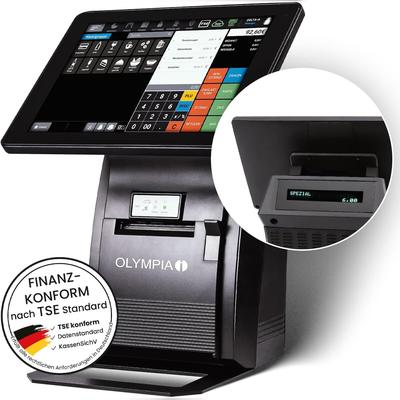
Olympia Registrierkasse Kassensystem Kasse für Gastro und Handel T210Olympia T210 Kassensystem – Perfekt für Handel und Gastronomie Die Olympia T210 ist die ideale Lösung für den Einsatz im Handel und in der Gastronomie. Mit ihrem modernen Design und leistungsstarker Technik erfüllt sie alle Anforderungen eines...629,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olympia Registrierkasse Kassensystem T215K 2-zeilig Handel und GastronomieDie Olympia T215 ist ein hochmodernes Kassensystem, das speziell für die Anforderungen von Handel und Gastronomie entwickelt wurde. Mit einem großen 15-Zoll-Touchdisplay und umfangreichen Funktionen sorgt sie für maximale Effizienz und Benutzerfreundlichkeit im täglichen Betrieb. Funktionen und Highlights: 15-Zoll-Touchdisplay Extra großes, intuitives Display für eine komfortable und schnelle Bedienung. Ideal für stressige Einsatzzeiten. Grafischer Tischplan Optimale Übersicht für die Gastronomie: Einfache Tischverwaltung und präzise Bestellannahme. 80 mm Thermodrucker mit Autocut Leistungsstarker Thermodrucker für schnelle, leise und professionelle Belege. Grafisches Bonlogo individuell anpassbar. Kundenanzeige: zweizeiliges LCD Klare und gut sichtbare Anzeige für die Kommunikation mit Kunden. Flexible Kapazitäten für jede Betriebsgröße 100 Warengruppen und 100.000 PLUs – ideal für vielseitige Produktpaletten. 50 Bediener – perfekt für Teams in Gastronomie und Handel. 5.000 Tische und Zimmer – umfassende Verwaltung von Gastronomie- und Hotelbetrieb. 5.000 Kunden – effiziente Kundenpflege und -verwaltung. Umfangreiche Konnektivität 1 x LAN 4 x USB-A 1 x serieller Anschluss 1 x Kassenladen-Port (Schublade optional, 12 V) Erweiterungsmöglichkeiten Scanner, Küchendrucker und externe Kundenanzeigen EC-Terminals zur bargeldlosen Zahlung Bestellterminals (Android-Geräte) – App-Release Ende 2025 Betriebssystem Android 11 Modern und zuverlässig für optimale Performance und lange Nutzbarkeit. TSE-Schnittstelle (USB) Gesetzeskonforme Datenspeicherung gemäß den deutschen Kassengesetzen. Einfache Programmierung Die Olympia T215 lässt sich direkt am Gerät programmieren – ohne zusätzliche PC-Software. Optional: Cloud-Anbindung Für zusätzliche Datensicherung und detailliertes Berichtswesen steht optional eine Cloud-Anbindung zur Verfügung (monatliche Zusatzkosten).Mit der Olympia T215 erhalten Sie ein zuverlässiges, leistungsstarkes Kassensystem, das speziell auf die Bedürfnisse von Handel und Gastronomie zugeschnitten ist. Das große 15-Zoll-Touchdisplay und die vielfältigen Erweiterungsmöglichkeiten machen die Olympia T215 zur idealen Wahl für moderne und professionelle Betriebsabläufe.675,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkunftserzielungsabsicht bei der Vermietung und Verpachtung von Ferienwohnungen im Ertragsteuerrecht, Taschenbuch von René Marks, GRIN,Einkunftserzielungsabsicht Bei Der Vermietung Und Verpachtung Von Ferienwohnungen Im Ertragsteuerrecht, Taschenbuch Von René Marks, Grin, 978-3-656-56160-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **

Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olympia Registrierkasse Kassensystem T215DK 10,1 Zoll Premium Handel GastronomieDie Olympia T215 ist ein hochmodernes Kassensystem, das speziell für die Anforderungen von Handel und Gastronomie entwickelt wurde. Mit einem großen 15-Zoll-Touchdisplay und umfangreichen Funktionen sorgt sie für maximale Effizienz und...786,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olympia Registrierkasse Kassensystem Kasse für Gastro und Handel T210Olympia T210 Kassensystem – Perfekt für Handel und Gastronomie Die Olympia T210 ist die ideale Lösung für den Einsatz im Handel und in der Gastronomie. Mit ihrem modernen Design und leistungsstarker Technik erfüllt sie alle Anforderungen eines...629,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Verpachtung
-
Olympia Registrierkasse Kassensystem T215K 2-zeilig Handel und GastronomieDie Olympia T215 ist ein hochmodernes Kassensystem, das speziell für die Anforderungen von Handel und Gastronomie entwickelt wurde. Mit einem großen 15-Zoll-Touchdisplay und umfangreichen Funktionen sorgt sie für maximale Effizienz und Benutzerfreundlichkeit im täglichen Betrieb. Funktionen und Highlights: 15-Zoll-Touchdisplay Extra großes, intuitives Display für eine komfortable und schnelle Bedienung. Ideal für stressige Einsatzzeiten. Grafischer Tischplan Optimale Übersicht für die Gastronomie: Einfache Tischverwaltung und präzise Bestellannahme. 80 mm Thermodrucker mit Autocut Leistungsstarker Thermodrucker für schnelle, leise und professionelle Belege. Grafisches Bonlogo individuell anpassbar. Kundenanzeige: zweizeiliges LCD Klare und gut sichtbare Anzeige für die Kommunikation mit Kunden. Flexible Kapazitäten für jede Betriebsgröße 100 Warengruppen und 100.000 PLUs – ideal für vielseitige Produktpaletten. 50 Bediener – perfekt für Teams in Gastronomie und Handel. 5.000 Tische und Zimmer – umfassende Verwaltung von Gastronomie- und Hotelbetrieb. 5.000 Kunden – effiziente Kundenpflege und -verwaltung. Umfangreiche Konnektivität 1 x LAN 4 x USB-A 1 x serieller Anschluss 1 x Kassenladen-Port (Schublade optional, 12 V) Erweiterungsmöglichkeiten Scanner, Küchendrucker und externe Kundenanzeigen EC-Terminals zur bargeldlosen Zahlung Bestellterminals (Android-Geräte) – App-Release Ende 2025 Betriebssystem Android 11 Modern und zuverlässig für optimale Performance und lange Nutzbarkeit. TSE-Schnittstelle (USB) Gesetzeskonforme Datenspeicherung gemäß den deutschen Kassengesetzen. Einfache Programmierung Die Olympia T215 lässt sich direkt am Gerät programmieren – ohne zusätzliche PC-Software. Optional: Cloud-Anbindung Für zusätzliche Datensicherung und detailliertes Berichtswesen steht optional eine Cloud-Anbindung zur Verfügung (monatliche Zusatzkosten).Mit der Olympia T215 erhalten Sie ein zuverlässiges, leistungsstarkes Kassensystem, das speziell auf die Bedürfnisse von Handel und Gastronomie zugeschnitten ist. Das große 15-Zoll-Touchdisplay und die vielfältigen Erweiterungsmöglichkeiten machen die Olympia T215 zur idealen Wahl für moderne und professionelle Betriebsabläufe.675,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkunftserzielungsabsicht bei der Vermietung und Verpachtung von Ferienwohnungen im Ertragsteuerrecht, Taschenbuch von René Marks, GRIN,Einkunftserzielungsabsicht Bei Der Vermietung Und Verpachtung Von Ferienwohnungen Im Ertragsteuerrecht, Taschenbuch Von René Marks, Grin, 978-3-656-56160-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olympia, Kassensystem, Registrierkasse TS10 inkl. eingebautem Scanner (ohne TSE-Lizenz) weissDie Registrierkasse TS10 von Olympia ist ein modernes Kassensystem, das für eine Vielzahl von Anwendungen in Einzelhandel und Gastronomie konzipiert wurde. Mit einem 10,1 Zoll grossen Touchdisplay bietet sie eine benutzerfreundliche Oberfläche, die eine einfache Bedienung ermöglicht. Die Kasse unterstützt bis zu 100 Warengruppen und kann bis zu 100.000 Artikel verwalten, was sie zu einer flexiblen Lösung für Unternehmen mit umfangreichem Warenangebot macht. Die integrierte Kundenanzeige sorgt dafür, dass Kunden jederzeit über ihre Transaktionen informiert sind. Darüber hinaus bietet die TS10 eine Vielzahl von Schnittstellen, darunter LAN, USB und serielle Anschlüsse, um eine nahtlose Integration in bestehende Systeme zu gewährleisten. Die Registrierkasse ist mit einem eingebauten Scanner ausgestattet, der die Effizienz beim Scannen von Barcodes erhöht und den Kassiervorgang beschleunigt. Diese Eigenschaften machen die TS10 zu einer zuverlässigen Wahl für alle, die ein leistungsstarkes und vielseitiges Kassensystem suchen. - 10,1 Zoll Touchdisplay für einfache Bedienung - Unterstützt bis zu 100 Warengruppen und 100.000 Artikel - Integrierte Kundenanzeige für transparente Transaktionen - Vielzahl von Schnittstellen: 1 x LAN, 4 x USB-A, 1 x seriell, 1 x Kassenladen-Port - Eingebauter Scanner zur Effizienzsteigerung beim Kassiervorgang.431,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Denkmalabschreibung nach § 7i EStG im Zusammenhang mit den Einkünften aus Vermietung und Verpachtung sowie der Einkunftserzielungsabsicht,Die Denkmalabschreibung Nach § 7i Estg Im Zusammenhang Mit Den Einkünften Aus Vermietung Und Verpachtung Sowie Der Einkunftserzielungsabsicht, Taschenbuch Von Andreas Bauerfeld, Grin, 978-3-668-16099-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.